Domain bba24.de kaufen?
Wir ziehen mit dem Projekt
bba24.de um.
Sind Sie am Kauf der Domain
bba24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bba24.de kaufen?
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **
Ähnliche Suchbegriffe für Kapitaleinkünfte
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
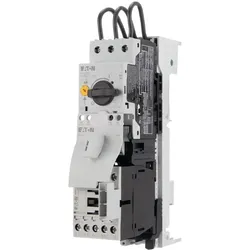
Eaton Direktstarter MSCD10M7230V50HZ/BBAArt des Motorstarters=Direktstarter (DOL)Mit Kurzschlussauslöser=jaBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei AC 60 Hz=0 VBemessungssteuerspeisespannung Us bei DC=0 VSpannungsart zur Betätigung=ACBemessungsbetriebsleistung bei AC-3, 230 V, 3-phasig=1,5 kWBemessungsbetriebsleistung bei AC-3, 400 V=3 kWBemessungsleistung, 460 V, 60 Hz, 3-phasig=0 kWBemessungsleistung, 575 V, 60 Hz, 3-phasig=0 kWBemessungsbetriebsstrom Ie=6,6 ABemessungsbetriebsstrom bei AC-3, 400 V=7 AÜberlastauslöser Stromeinstellung=6,3..10 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 1, 480 Y/277 V=0 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 1, 600 Y/347 V=0 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 2, 230 V=0 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 2, 400 V=100 ALeistungsaufnahme=1,4 WAnzahl der Hilfskontakte als Schließer=1Umgebu...183,05 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
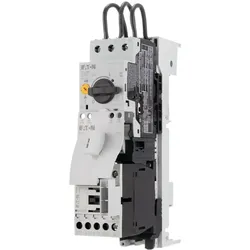
Eaton Direktstarter MSCD10M9230V50HZ/BBAArt des Motorstarters=Direktstarter (DOL)Mit Kurzschlussauslöser=jaBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei AC 60 Hz=0 VBemessungssteuerspeisespannung Us bei DC=0 VSpannungsart zur Betätigung=ACBemessungsbetriebsleistung bei AC-3, 230 V, 3-phasig=2,2 kWBemessungsbetriebsleistung bei AC-3, 400 V=4 kWBemessungsleistung, 460 V, 60 Hz, 3-phasig=0 kWBemessungsleistung, 575 V, 60 Hz, 3-phasig=0 kWBemessungsbetriebsstrom Ie=8,5 ABemessungsbetriebsstrom bei AC-3, 400 V=9 AÜberlastauslöser Stromeinstellung=6,3..10 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 1, 480 Y/277 V=0 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 1, 600 Y/347 V=0 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 2, 230 V=0 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 2, 400 V=100 ALeistungsaufnahme=1,4 WAnzahl der Hilfskontakte als Schließer=1Umgebu...189,06 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Welche Vorteile bietet die Riester-Förderung für die Altersvorsorge und wie kann sie in verschiedenen Bereichen wie Finanzen, Steuern und Versicherungen genutzt werden?
Die Riester-Förderung bietet den Vorteil, dass staatliche Zulagen und Steuervorteile die Altersvorsorge attraktiver machen. Durch die Förderung können Sparer ihre finanzielle Belastung reduzieren und gleichzeitig von staatlicher Unterstützung profitieren. Zudem können Riester-Verträge als Teil der privaten Altersvorsorge genutzt werden, um die Rentenlücke zu schließen und im Alter finanziell abgesichert zu sein. Darüber hinaus können Riester-Verträge auch als Absicherung gegen Berufsunfähigkeit und Hinterbliebenenschutz dienen, um finanzielle Risiken abzusichern. **
-
Was sind die Vor- und Nachteile des Immobilienbesitzes in Bezug auf Finanzen, Steuern, Vermögensaufbau und langfristige Investitionen?
Der Immobilienbesitz bietet die Möglichkeit, langfristig Vermögen aufzubauen und von potenziellen Wertsteigerungen zu profitieren. Zudem können Immobilien als langfristige Investition betrachtet werden, die eine stabile Rendite bieten können. Allerdings sind Immobilien auch mit hohen Anschaffungs- und Instandhaltungskosten verbunden, die die finanzielle Belastung erhöhen können. Zudem müssen Immobilienbesitzer Steuern auf Mieteinnahmen und potenzielle Gewinne zahlen, was die Rendite beeinträchtigen kann. **
-
Wie kann man den Rentenaufbau in verschiedenen Lebensbereichen wie Finanzen, Versicherungen und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in eine private Altersvorsorge anzulegen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine ausgewogene Mischung aus risikoarmen und renditestarken Anlagen wählen. Des Weiteren ist es ratsam, sich frühzeitig über verschiedene Versicherungen wie die private Rentenversicherung oder die Berufsunfähigkeitsversicherung zu informieren und entsprechende Verträge abzuschließen. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um den Rentenaufbau langfristig zu optimieren. **


Welche Herausforderungen und Vorteile gibt es für Selbstständige in Bezug auf Steuern, Versicherungen und Altersvorsorge?
Selbstständige stehen vor der Herausforderung, ihre Steuern selbst zu berechnen und zu zahlen, was oft komplex und zeitaufwändig sein kann. Zudem müssen sie sich um ihre eigenen Versicherungen kümmern, was zusätzliche Kosten und Verwaltungsaufwand bedeutet. Bei der Altersvorsorge haben Selbstständige die Flexibilität, selbst zu entscheiden, wie sie für ihre Zukunft vorsorgen möchten, aber sie tragen auch das Risiko, dass ihr Einkommen unregelmäßig ist und sie möglicherweise weniger in ihre Altersvorsorge investieren können. Trotz dieser Herausforderungen haben Selbstständige den Vorteil, dass sie bestimmte Ausgaben steuerlich geltend machen können und ihre Versicherungen und Altersvorsorge individuell an ihre Bedürfnisse anpassen können. **
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, z.B. wie viel Geld für die Altersvorsorge benötigt wird oder wie viel für die Ausbildung der Kinder gespart werden soll. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der verschiedene Anlagestrategien, Sparpläne und Versicherungen umfasst, um die finanziellen Ziele zu erreichen. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den sich ändernden Lebens **
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
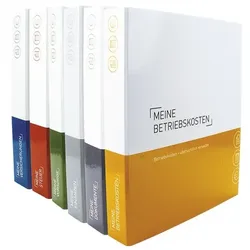
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Chaos Cloud KrediteChaos Cloud Credits Mit den Chaos Cloud Credits nutzen Sie die volle Leistung und Flexibilität der Chaos Cloud für Ihre Render-Projekte. Egal ob Sie an kleinen Animationen oder großen VFX-Projekten arbeiten, die Chaos Cloud bietet Ihnen die Ressourcen, die Sie benötigen, um Ihre Render-Aufgaben schnell und effizient zu erledigen. Chaos Cloud Credits sind die perfekte Lösung für 3D-Artists, Animatoren und VFX-Profis, die leistungsstarke Cloud-Ressourcen benötigen, ohne in teure Hardware investieren zu müssen. Kaufen Sie einfach die benötigte Anzahl an Credits und nutzen Sie sie flexibel für Ihre Projekte. Hauptmerkmale: Flexibles und skalierbares Cloud Rendering Einfacher Kauf und Verwaltung von Credits Nahtlose Integration mit V-Ray und anderen Chaos Group-Produkten Schnelle Renderzeiten und hochwertige Ergebnisse Unterstützung für eine Vielzahl von 3D-Anwendungen Zuverlässige und sic...139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
-
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Welche Vorteile bietet die Riester-Förderung für die Altersvorsorge und wie kann sie in verschiedenen Bereichen wie Finanzen, Steuern und Versicherungen genutzt werden?
Die Riester-Förderung bietet den Vorteil, dass staatliche Zulagen und Steuervorteile die Altersvorsorge attraktiver machen. Durch die Förderung können Sparer ihre finanzielle Belastung reduzieren und gleichzeitig von staatlicher Unterstützung profitieren. Zudem können Riester-Verträge als Teil der privaten Altersvorsorge genutzt werden, um die Rentenlücke zu schließen und im Alter finanziell abgesichert zu sein. Darüber hinaus können Riester-Verträge auch als Absicherung gegen Berufsunfähigkeit und Hinterbliebenenschutz dienen, um finanzielle Risiken abzusichern. **
Ähnliche Suchbegriffe für Kapitaleinkünfte
-
Eaton Direktstarter MSCD10M7230V50HZ/BBAArt des Motorstarters=Direktstarter (DOL)Mit Kurzschlussauslöser=jaBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei AC 60 Hz=0 VBemessungssteuerspeisespannung Us bei DC=0 VSpannungsart zur Betätigung=ACBemessungsbetriebsleistung bei AC-3, 230 V, 3-phasig=1,5 kWBemessungsbetriebsleistung bei AC-3, 400 V=3 kWBemessungsleistung, 460 V, 60 Hz, 3-phasig=0 kWBemessungsleistung, 575 V, 60 Hz, 3-phasig=0 kWBemessungsbetriebsstrom Ie=6,6 ABemessungsbetriebsstrom bei AC-3, 400 V=7 AÜberlastauslöser Stromeinstellung=6,3..10 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 1, 480 Y/277 V=0 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 1, 600 Y/347 V=0 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 2, 230 V=0 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 2, 400 V=100 ALeistungsaufnahme=1,4 WAnzahl der Hilfskontakte als Schließer=1Umgebu...183,05 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Direktstarter MSCD10M9230V50HZ/BBAArt des Motorstarters=Direktstarter (DOL)Mit Kurzschlussauslöser=jaBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei AC 60 Hz=0 VBemessungssteuerspeisespannung Us bei DC=0 VSpannungsart zur Betätigung=ACBemessungsbetriebsleistung bei AC-3, 230 V, 3-phasig=2,2 kWBemessungsbetriebsleistung bei AC-3, 400 V=4 kWBemessungsleistung, 460 V, 60 Hz, 3-phasig=0 kWBemessungsleistung, 575 V, 60 Hz, 3-phasig=0 kWBemessungsbetriebsstrom Ie=8,5 ABemessungsbetriebsstrom bei AC-3, 400 V=9 AÜberlastauslöser Stromeinstellung=6,3..10 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 1, 480 Y/277 V=0 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 1, 600 Y/347 V=0 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 2, 230 V=0 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 2, 400 V=100 ALeistungsaufnahme=1,4 WAnzahl der Hilfskontakte als Schließer=1Umgebu...189,06 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile des Immobilienbesitzes in Bezug auf Finanzen, Steuern, Vermögensaufbau und langfristige Investitionen?
Der Immobilienbesitz bietet die Möglichkeit, langfristig Vermögen aufzubauen und von potenziellen Wertsteigerungen zu profitieren. Zudem können Immobilien als langfristige Investition betrachtet werden, die eine stabile Rendite bieten können. Allerdings sind Immobilien auch mit hohen Anschaffungs- und Instandhaltungskosten verbunden, die die finanzielle Belastung erhöhen können. Zudem müssen Immobilienbesitzer Steuern auf Mieteinnahmen und potenzielle Gewinne zahlen, was die Rendite beeinträchtigen kann. **
-
Wie kann man den Rentenaufbau in verschiedenen Lebensbereichen wie Finanzen, Versicherungen und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in eine private Altersvorsorge anzulegen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine ausgewogene Mischung aus risikoarmen und renditestarken Anlagen wählen. Des Weiteren ist es ratsam, sich frühzeitig über verschiedene Versicherungen wie die private Rentenversicherung oder die Berufsunfähigkeitsversicherung zu informieren und entsprechende Verträge abzuschließen. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um den Rentenaufbau langfristig zu optimieren. **
-
Welche Herausforderungen und Vorteile gibt es für Selbstständige in Bezug auf Steuern, Versicherungen und Altersvorsorge?
Selbstständige stehen vor der Herausforderung, ihre Steuern selbst zu berechnen und zu zahlen, was oft komplex und zeitaufwändig sein kann. Zudem müssen sie sich um ihre eigenen Versicherungen kümmern, was zusätzliche Kosten und Verwaltungsaufwand bedeutet. Bei der Altersvorsorge haben Selbstständige die Flexibilität, selbst zu entscheiden, wie sie für ihre Zukunft vorsorgen möchten, aber sie tragen auch das Risiko, dass ihr Einkommen unregelmäßig ist und sie möglicherweise weniger in ihre Altersvorsorge investieren können. Trotz dieser Herausforderungen haben Selbstständige den Vorteil, dass sie bestimmte Ausgaben steuerlich geltend machen können und ihre Versicherungen und Altersvorsorge individuell an ihre Bedürfnisse anpassen können. **
-
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, z.B. wie viel Geld für die Altersvorsorge benötigt wird oder wie viel für die Ausbildung der Kinder gespart werden soll. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der verschiedene Anlagestrategien, Sparpläne und Versicherungen umfasst, um die finanziellen Ziele zu erreichen. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den sich ändernden Lebens **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.