Domain bba24.de kaufen?
Wir ziehen mit dem Projekt
bba24.de um.
Sind Sie am Kauf der Domain
bba24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bba24.de kaufen?
Was ist der hoymiles hm 600?
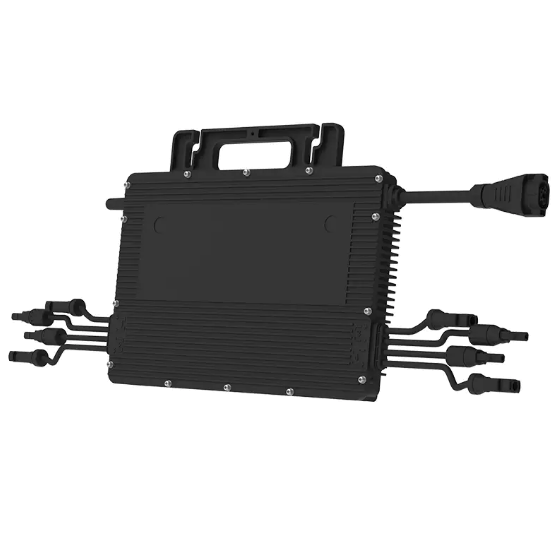
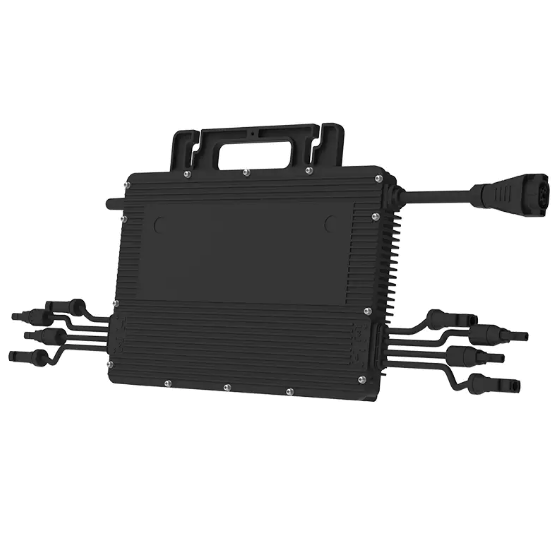
Der hoymiles hm 600 ist ein Wechselrichter für Photovoltaikanlagen. Er wandelt den Gleichstrom, der von den Solarmodulen erzeugt wird, in Wechselstrom um, der in das Stromnetz eingespeist werden kann. Der hoymiles hm 600 zeichnet sich durch seine hohe Effizienz und Zuverlässigkeit aus. **
Kann man zwei unterschiedliche PV-Module parallel an den Hoymiles HM 300 anschließen?
Ja, es ist möglich, zwei unterschiedliche PV-Module parallel an den Hoymiles HM 300 Wechselrichter anzuschließen. Der Wechselrichter ist in der Lage, die Leistung der beiden Module zu kombinieren und in das Stromnetz einzuspeisen. Es ist jedoch wichtig sicherzustellen, dass die Module ähnliche elektrische Eigenschaften haben, um eine optimale Leistung zu gewährleisten. **
Ähnliche Suchbegriffe für Hoymiles
Top-Angebote
Produkte zum Begriff Hoymiles:
-
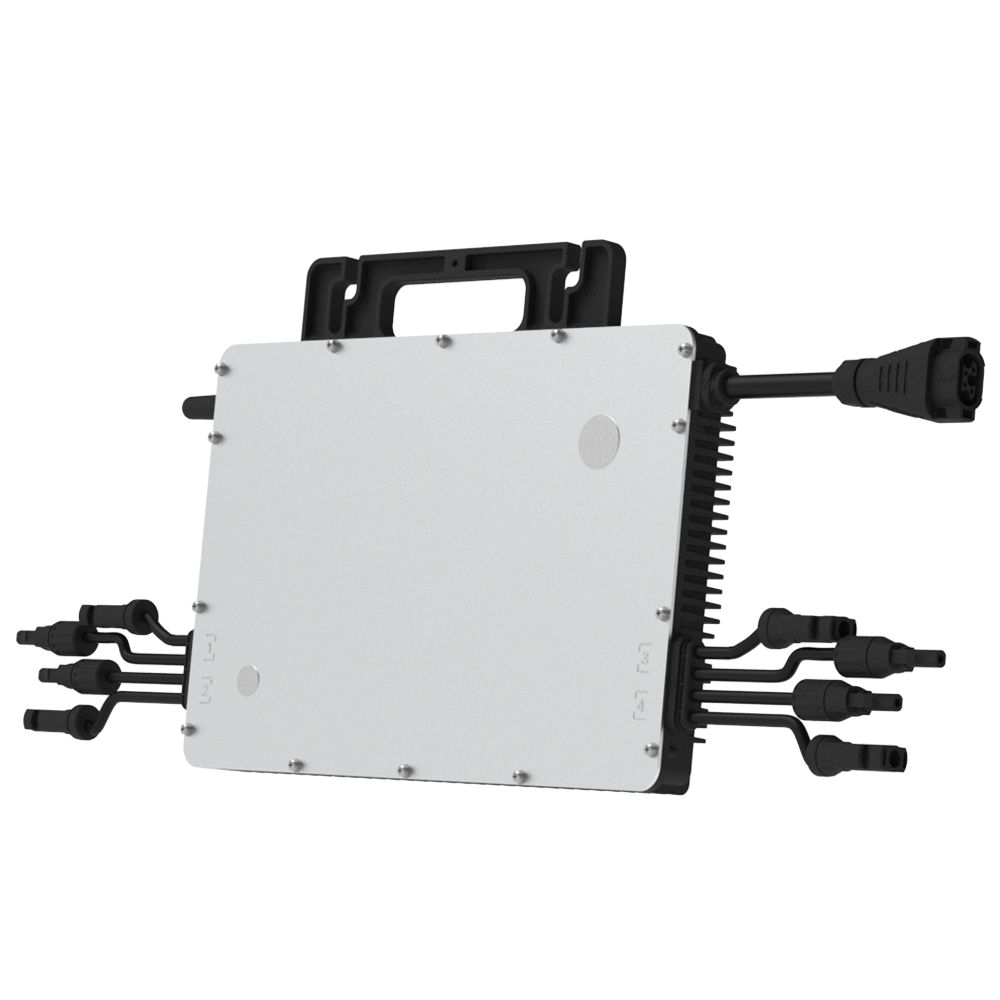
Hoymiles HMS-1600-4TMicroinverter HMS-1600-4T Anzahl unterst�tzter Solarmodule: 4 (je 1 DC-Eingang pro Modul) Empfohlene Modulleistung: 320?540+ W pro Modul Maximale AC-Ausgangsleistung: 1600 W Eingangsspannungsbereich (MPPT): ca. 32?60 V Max. Eingangsstrom pro Kanal: 12,5 A169,49 €*Versand: 14,49 €Sichere Weiterleitung zum Anbieter
-
Hoymiles HMT-1800-4THMT-1800-4T Modell: HMT 1800-4T Eingangsspannung: 22-60 V Maximale Eingangsspannung: 60 V Maximale DC-Leistung pro Modul: 1800 W Wechselrichter-Typ: Mikro-Wechselrichter (Dezentrale Umwandlung) AC-Ausgangsleistung: 1800 W AC-Ausgangsspannung: 230 V (Wechselstrom) Frequenz: 50/60 Hz214,49 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Welche Vorteile bietet die Riester-Förderung für die Altersvorsorge und wie kann sie in verschiedenen Bereichen wie Finanzen, Steuern und Versicherungen genutzt werden?
Die Riester-Förderung bietet den Vorteil, dass staatliche Zulagen und Steuervorteile die Altersvorsorge attraktiver machen. Durch die Förderung können Sparer ihre finanzielle Belastung reduzieren und gleichzeitig von staatlicher Unterstützung profitieren. Zudem können Riester-Verträge als Teil der privaten Altersvorsorge genutzt werden, um die Rentenlücke zu schließen und im Alter finanziell abgesichert zu sein. Darüber hinaus können Riester-Verträge auch als Absicherung gegen Berufsunfähigkeit und Hinterbliebenenschutz dienen, um finanzielle Risiken abzusichern. **
-
Was sind die Vor- und Nachteile des Immobilienbesitzes in Bezug auf Finanzen, Steuern, Vermögensaufbau und langfristige Investitionen?
Der Immobilienbesitz bietet die Möglichkeit, langfristig Vermögen aufzubauen und von potenziellen Wertsteigerungen zu profitieren. Zudem können Immobilien als langfristige Investition betrachtet werden, die eine stabile Rendite bieten können. Allerdings sind Immobilien auch mit hohen Anschaffungs- und Instandhaltungskosten verbunden, die die finanzielle Belastung erhöhen können. Zudem müssen Immobilienbesitzer Steuern auf Mieteinnahmen und potenzielle Gewinne zahlen, was die Rendite beeinträchtigen kann. **
-
Wie kann man den Rentenaufbau in verschiedenen Lebensbereichen wie Finanzen, Versicherungen und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in eine private Altersvorsorge anzulegen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine ausgewogene Mischung aus risikoarmen und renditestarken Anlagen wählen. Des Weiteren ist es ratsam, sich frühzeitig über verschiedene Versicherungen wie die private Rentenversicherung oder die Berufsunfähigkeitsversicherung zu informieren und entsprechende Verträge abzuschließen. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um den Rentenaufbau langfristig zu optimieren. **

Welche Herausforderungen und Vorteile gibt es für Selbstständige in Bezug auf Steuern, Versicherungen und Altersvorsorge?
Selbstständige stehen vor der Herausforderung, ihre Steuern selbst zu berechnen und zu zahlen, was oft komplex und zeitaufwändig sein kann. Zudem müssen sie sich um ihre eigenen Versicherungen kümmern, was zusätzliche Kosten und Verwaltungsaufwand bedeutet. Bei der Altersvorsorge haben Selbstständige die Flexibilität, selbst zu entscheiden, wie sie für ihre Zukunft vorsorgen möchten, aber sie tragen auch das Risiko, dass ihr Einkommen unregelmäßig ist und sie möglicherweise weniger in ihre Altersvorsorge investieren können. Trotz dieser Herausforderungen haben Selbstständige den Vorteil, dass sie bestimmte Ausgaben steuerlich geltend machen können und ihre Versicherungen und Altersvorsorge individuell an ihre Bedürfnisse anpassen können. **
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, z.B. wie viel Geld für die Altersvorsorge benötigt wird oder wie viel für die Ausbildung der Kinder gespart werden soll. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der verschiedene Anlagestrategien, Sparpläne und Versicherungen umfasst, um die finanziellen Ziele zu erreichen. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den sich ändernden Lebens **
Top-Angebote
Produkte zum Begriff Hoymiles:
-
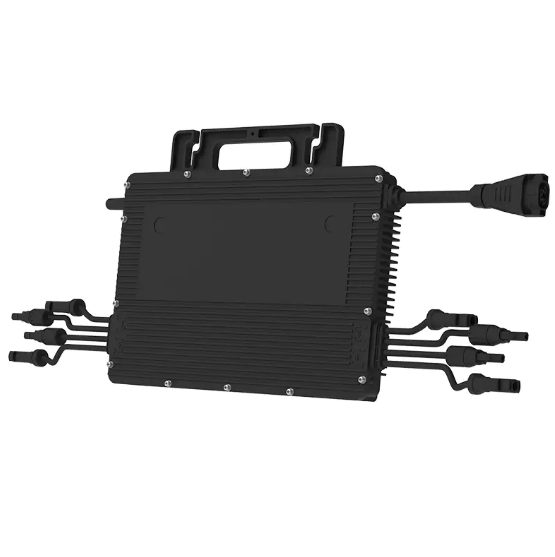
Hoymiles HMS-1600Anzahl unterst�tzter Module: 4 Empfohlene Modulleistung: 320 W bis 540 W+ pro Modul MPPT-Spannungsbereich: 16 V ? 60 V Einschaltspannung: 22 V Maximale Eingangsspannung: 65 V Maximaler Eingangsstrom: 4 � 14 A Maximaler Eingangskurzschlussstrom: 4 � 25 A Nennausgangsleistung: 1600 VA Nennausgangsstrom: 6,96 A Ausgangsspannung (nominal): 230 V Zul�ssiger Ausgangsspannungsbereich: 180 V ? 275 V Spitzenwirkungsgrad: 96,7 % Betriebstemperatur: -40 �C bis +65 �C Schutzart: IP67 (staubdicht und gegen zeitweiliges Untertauchen gesch�tzt) Abmessungen: 331 � 218 � 40,6 mm Gewicht: 5,56 kg Kommunikationsart: Sub-1G Funkverbindung189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hoymiles HMS-1800-4THMS-1800-4T Empfohlene Modulleistung: bis zu 360 W ? 600 W pro Modul MPPT-Spannungsbereich: 16 V ? 60 V Einschaltspannung: 22 V Maximale Eingangsspannung: 65 V Maximaler Eingangsstrom: 4 � 15 A Maximaler Eingangskurzschlussstrom: 4 � 25 A Nennausgangsleistung: 1800 VA Nennausgangsstrom: 7,83 A199,49 €*Versand: 9,94 €Sichere Weiterleitung zum Anbieter
-
Was ist der hoymiles hm 600?
Der hoymiles hm 600 ist ein Wechselrichter für Photovoltaikanlagen. Er wandelt den Gleichstrom, der von den Solarmodulen erzeugt wird, in Wechselstrom um, der in das Stromnetz eingespeist werden kann. Der hoymiles hm 600 zeichnet sich durch seine hohe Effizienz und Zuverlässigkeit aus. **
-
Kann man zwei unterschiedliche PV-Module parallel an den Hoymiles HM 300 anschließen?
Ja, es ist möglich, zwei unterschiedliche PV-Module parallel an den Hoymiles HM 300 Wechselrichter anzuschließen. Der Wechselrichter ist in der Lage, die Leistung der beiden Module zu kombinieren und in das Stromnetz einzuspeisen. Es ist jedoch wichtig sicherzustellen, dass die Module ähnliche elektrische Eigenschaften haben, um eine optimale Leistung zu gewährleisten. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Welche Vorteile bietet die Riester-Förderung für die Altersvorsorge und wie kann sie in verschiedenen Bereichen wie Finanzen, Steuern und Versicherungen genutzt werden?
Die Riester-Förderung bietet den Vorteil, dass staatliche Zulagen und Steuervorteile die Altersvorsorge attraktiver machen. Durch die Förderung können Sparer ihre finanzielle Belastung reduzieren und gleichzeitig von staatlicher Unterstützung profitieren. Zudem können Riester-Verträge als Teil der privaten Altersvorsorge genutzt werden, um die Rentenlücke zu schließen und im Alter finanziell abgesichert zu sein. Darüber hinaus können Riester-Verträge auch als Absicherung gegen Berufsunfähigkeit und Hinterbliebenenschutz dienen, um finanzielle Risiken abzusichern. **
Ähnliche Suchbegriffe für Hoymiles
-
Hoymiles HMS-1600-4TMicroinverter HMS-1600-4T Anzahl unterst�tzter Solarmodule: 4 (je 1 DC-Eingang pro Modul) Empfohlene Modulleistung: 320?540+ W pro Modul Maximale AC-Ausgangsleistung: 1600 W Eingangsspannungsbereich (MPPT): ca. 32?60 V Max. Eingangsstrom pro Kanal: 12,5 A169,49 €*Versand: 14,49 €Sichere Weiterleitung zum Anbieter
-
Hoymiles HMT-1800-4THMT-1800-4T Modell: HMT 1800-4T Eingangsspannung: 22-60 V Maximale Eingangsspannung: 60 V Maximale DC-Leistung pro Modul: 1800 W Wechselrichter-Typ: Mikro-Wechselrichter (Dezentrale Umwandlung) AC-Ausgangsleistung: 1800 W AC-Ausgangsspannung: 230 V (Wechselstrom) Frequenz: 50/60 Hz214,49 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter
-
Hoymiles MIT-5000-8TMIT-5000-8T Ausgangsleistung (AC): bis zu 5000 VA Eingangsspannung (DC): max. 140 V MPPT-Spannungsbereich: 12 V ? 136 V Maximaler Eingangsstrom: 4 � 20 A Anzahl der MPPTs: 4 Kompatible Solarmodule: 182 mm / 210 mm Schutzart: IP67 (staub- und wasserdicht) Betriebstemperaturbereich: -40 �C bis +65 �C Abmessungen: 395 � 308 � 60 mm398,49 €*Versand: 9,94 €Sichere Weiterleitung zum Anbieter
-
Hoymiles HMT-1600-4THMT-1600-4T Empfohlene Modulleistung: 320?540 Wp pro Modul MPPT-Spannungsbereich: 16?60 V Minimale Einschaltspannung: 22 V Maximale Eingangsspannung: 65 V Maximaler Eingangsstrom: 4 � 14 A Anzahl der MPPTs: 4 Nennausgangsleistung: 1600 VA Nennausgangsstrom: 3 � 2,32 A218,90 €*Versand: 14,49 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile des Immobilienbesitzes in Bezug auf Finanzen, Steuern, Vermögensaufbau und langfristige Investitionen?
Der Immobilienbesitz bietet die Möglichkeit, langfristig Vermögen aufzubauen und von potenziellen Wertsteigerungen zu profitieren. Zudem können Immobilien als langfristige Investition betrachtet werden, die eine stabile Rendite bieten können. Allerdings sind Immobilien auch mit hohen Anschaffungs- und Instandhaltungskosten verbunden, die die finanzielle Belastung erhöhen können. Zudem müssen Immobilienbesitzer Steuern auf Mieteinnahmen und potenzielle Gewinne zahlen, was die Rendite beeinträchtigen kann. **
-
Wie kann man den Rentenaufbau in verschiedenen Lebensbereichen wie Finanzen, Versicherungen und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in eine private Altersvorsorge anzulegen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine ausgewogene Mischung aus risikoarmen und renditestarken Anlagen wählen. Des Weiteren ist es ratsam, sich frühzeitig über verschiedene Versicherungen wie die private Rentenversicherung oder die Berufsunfähigkeitsversicherung zu informieren und entsprechende Verträge abzuschließen. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um den Rentenaufbau langfristig zu optimieren. **
-
Welche Herausforderungen und Vorteile gibt es für Selbstständige in Bezug auf Steuern, Versicherungen und Altersvorsorge?
Selbstständige stehen vor der Herausforderung, ihre Steuern selbst zu berechnen und zu zahlen, was oft komplex und zeitaufwändig sein kann. Zudem müssen sie sich um ihre eigenen Versicherungen kümmern, was zusätzliche Kosten und Verwaltungsaufwand bedeutet. Bei der Altersvorsorge haben Selbstständige die Flexibilität, selbst zu entscheiden, wie sie für ihre Zukunft vorsorgen möchten, aber sie tragen auch das Risiko, dass ihr Einkommen unregelmäßig ist und sie möglicherweise weniger in ihre Altersvorsorge investieren können. Trotz dieser Herausforderungen haben Selbstständige den Vorteil, dass sie bestimmte Ausgaben steuerlich geltend machen können und ihre Versicherungen und Altersvorsorge individuell an ihre Bedürfnisse anpassen können. **
-
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, z.B. wie viel Geld für die Altersvorsorge benötigt wird oder wie viel für die Ausbildung der Kinder gespart werden soll. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der verschiedene Anlagestrategien, Sparpläne und Versicherungen umfasst, um die finanziellen Ziele zu erreichen. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den sich ändernden Lebens **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.