Domain bba24.de kaufen?
Wir ziehen mit dem Projekt
bba24.de um.
Sind Sie am Kauf der Domain
bba24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bba24.de kaufen?
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
Welche Vorteile bietet die Riester-Förderung für die Altersvorsorge und wie kann sie in verschiedenen Bereichen wie Finanzen, Steuern und Versicherungen genutzt werden?
Die Riester-Förderung bietet den Vorteil, dass staatliche Zulagen und Steuervorteile die Altersvorsorge attraktiver machen. Durch die Förderung können Sparer ihre finanzielle Belastung reduzieren und gleichzeitig von staatlicher Unterstützung profitieren. Zudem können Riester-Verträge als Teil der privaten Altersvorsorge genutzt werden, um die Rentenlücke zu schließen und im Alter finanziell abgesichert zu sein. Darüber hinaus können Riester-Verträge auch als Absicherung gegen Berufsunfähigkeit und Hinterbliebenenschutz dienen, um finanzielle Risiken abzusichern. **

Ähnliche Suchbegriffe für Alt
Top-Angebote
Produkte zum Begriff Alt:
-
Moeck 4302 Rottenburgh Alt Blockflöte Birnbaum - Alt-BlockflöteDie Moeck 4302 Rottenburgh Alt Blockflöte Birnbaum entstand aus Überlieferungen des berühmten Flötenbauers Jean Hyacinth-Joseph Rottenburgh und überzeugt durch hochwertigste Hölzer. Auch bei längerem Einsatz bleibt sie stets zuverlässig und leichtgängig. Sie ist in 3-teiliger Bauweise mit barocker Griffweise und Doppellöchern gefertigt. Moeck 4302 Rottenburgh Alt Blockflöte Birnbaum:359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moeck 4307 Rottenburgh Alt Blockflöte Grenadill - Alt-BlockflöteDie Moeck 4307 Rottenburgh Alt Blockflöte Grenadill entstand aus Überlieferungen des berühmten Flötenbauers Jean Hyacinth-Joseph Rottenburgh und überzeugt durch hochwertigste Hölzer. Auch bei längerem Einsatz bleibt sie stets zuverlässig und leichtgängig. Sie ist in 3-teiliger Bauweise mit barocker Griffweise und Doppellöchern gefertigt. Moeck 4307 Rottenburgh Alt Blockflöte Grenadill:859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Vor- und Nachteile des Immobilienbesitzes in Bezug auf Finanzen, Steuern, Vermögensaufbau und langfristige Investitionen?
Der Immobilienbesitz bietet die Möglichkeit, langfristig Vermögen aufzubauen und von potenziellen Wertsteigerungen zu profitieren. Zudem können Immobilien als langfristige Investition betrachtet werden, die eine stabile Rendite bieten können. Allerdings sind Immobilien auch mit hohen Anschaffungs- und Instandhaltungskosten verbunden, die die finanzielle Belastung erhöhen können. Zudem müssen Immobilienbesitzer Steuern auf Mieteinnahmen und potenzielle Gewinne zahlen, was die Rendite beeinträchtigen kann. **
-
Wie kann man den Rentenaufbau in verschiedenen Lebensbereichen wie Finanzen, Versicherungen und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in eine private Altersvorsorge anzulegen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine ausgewogene Mischung aus risikoarmen und renditestarken Anlagen wählen. Des Weiteren ist es ratsam, sich frühzeitig über verschiedene Versicherungen wie die private Rentenversicherung oder die Berufsunfähigkeitsversicherung zu informieren und entsprechende Verträge abzuschließen. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um den Rentenaufbau langfristig zu optimieren. **
-
Welche Herausforderungen und Vorteile gibt es für Selbstständige in Bezug auf Steuern, Versicherungen und Altersvorsorge?
Selbstständige stehen vor der Herausforderung, ihre Steuern selbst zu berechnen und zu zahlen, was oft komplex und zeitaufwändig sein kann. Zudem müssen sie sich um ihre eigenen Versicherungen kümmern, was zusätzliche Kosten und Verwaltungsaufwand bedeutet. Bei der Altersvorsorge haben Selbstständige die Flexibilität, selbst zu entscheiden, wie sie für ihre Zukunft vorsorgen möchten, aber sie tragen auch das Risiko, dass ihr Einkommen unregelmäßig ist und sie möglicherweise weniger in ihre Altersvorsorge investieren können. Trotz dieser Herausforderungen haben Selbstständige den Vorteil, dass sie bestimmte Ausgaben steuerlich geltend machen können und ihre Versicherungen und Altersvorsorge individuell an ihre Bedürfnisse anpassen können. **
-
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, z.B. wie viel Geld für die Altersvorsorge benötigt wird oder wie viel für die Ausbildung der Kinder gespart werden soll. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der verschiedene Anlagestrategien, Sparpläne und Versicherungen umfasst, um die finanziellen Ziele zu erreichen. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den sich ändernden Lebens **


Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten konkrete Ziele für jeden Lebensbereich festgelegt werden, zum Beispiel die gewünschte Höhe der Altersvorsorge, die Kosten für die Bildung der Kinder oder die Art der gewünschten Immobilie. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der die notwendigen Schritte zur Erreichung der Ziele und die entsprechenden finanziellen Mittel umfasst. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den aktuellen Bedürfnissen **
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, wie zum Beispiel das gewünschte Rentenalter, die gewünschte Ausbildung der Kinder, der Kauf einer Immobilie oder der Abschluss bestimmter Versicherungen. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der die notwendigen Schritte und Maßnahmen zur Erreichung der Ziele enthält, wie zum Beispiel regelmäßige Spar- und Investitionsstrategien, die Auswahl der richtigen Versicherungsprodukte und die Planung für den Immobilienerwerb. **
Top-Angebote
Produkte zum Begriff Alt:
-
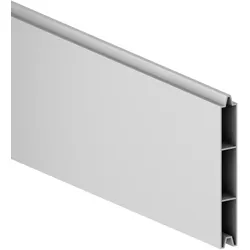
TraumGarten System Alu Classic Einzelprofile-silber-1790 - ALT-ALT-ALTDie TraumGarten System Alu Classic Einzelprofile - die Selbstbau-Elemente, mit denen Sie Zäune auf Wunschmaß bauen können. Profillänge : 1790 mm, 2380 Maße HxT: inkl. Feder 160 x 20 mm, Deckmaß 150 x 20 mm Farben : Silber Auf Anfrage können Sie ..44,90 €*Versand: 19,95 €Sichere Weiterleitung zum Anbieter
-
Moeck 4300 Rottenburgh Alt Blockflöte Ahorn - Alt-BlockflöteDie Moeck 4300 Rottenburgh Alt Blockflöte Ahorn entstand aus Überlieferungen des berühmten Flötenbauers Jean Hyacinth-Joseph Rottenburgh und überzeugt durch hochwertigste Hölzer. Auch bei längerem Einsatz bleibt sie stets zuverlässig und leichtgängig. Sie ist in 3-teiliger Bauweise mit barocker Griffweise und Doppellöchern gefertigt. Moeck 4300 Rottenburgh Alt Blockflöte Ahorn:349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moeck 4302 Rottenburgh Alt Blockflöte Birnbaum - Alt-BlockflöteDie Moeck 4302 Rottenburgh Alt Blockflöte Birnbaum entstand aus Überlieferungen des berühmten Flötenbauers Jean Hyacinth-Joseph Rottenburgh und überzeugt durch hochwertigste Hölzer. Auch bei längerem Einsatz bleibt sie stets zuverlässig und leichtgängig. Sie ist in 3-teiliger Bauweise mit barocker Griffweise und Doppellöchern gefertigt. Moeck 4302 Rottenburgh Alt Blockflöte Birnbaum:359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moeck 4307 Rottenburgh Alt Blockflöte Grenadill - Alt-BlockflöteDie Moeck 4307 Rottenburgh Alt Blockflöte Grenadill entstand aus Überlieferungen des berühmten Flötenbauers Jean Hyacinth-Joseph Rottenburgh und überzeugt durch hochwertigste Hölzer. Auch bei längerem Einsatz bleibt sie stets zuverlässig und leichtgängig. Sie ist in 3-teiliger Bauweise mit barocker Griffweise und Doppellöchern gefertigt. Moeck 4307 Rottenburgh Alt Blockflöte Grenadill:859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Welche Vorteile bietet die Riester-Förderung für die Altersvorsorge und wie kann sie in verschiedenen Bereichen wie Finanzen, Steuern und Versicherungen genutzt werden?
Die Riester-Förderung bietet den Vorteil, dass staatliche Zulagen und Steuervorteile die Altersvorsorge attraktiver machen. Durch die Förderung können Sparer ihre finanzielle Belastung reduzieren und gleichzeitig von staatlicher Unterstützung profitieren. Zudem können Riester-Verträge als Teil der privaten Altersvorsorge genutzt werden, um die Rentenlücke zu schließen und im Alter finanziell abgesichert zu sein. Darüber hinaus können Riester-Verträge auch als Absicherung gegen Berufsunfähigkeit und Hinterbliebenenschutz dienen, um finanzielle Risiken abzusichern. **
-
Was sind die Vor- und Nachteile des Immobilienbesitzes in Bezug auf Finanzen, Steuern, Vermögensaufbau und langfristige Investitionen?
Der Immobilienbesitz bietet die Möglichkeit, langfristig Vermögen aufzubauen und von potenziellen Wertsteigerungen zu profitieren. Zudem können Immobilien als langfristige Investition betrachtet werden, die eine stabile Rendite bieten können. Allerdings sind Immobilien auch mit hohen Anschaffungs- und Instandhaltungskosten verbunden, die die finanzielle Belastung erhöhen können. Zudem müssen Immobilienbesitzer Steuern auf Mieteinnahmen und potenzielle Gewinne zahlen, was die Rendite beeinträchtigen kann. **
-
Wie kann man den Rentenaufbau in verschiedenen Lebensbereichen wie Finanzen, Versicherungen und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in eine private Altersvorsorge anzulegen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine ausgewogene Mischung aus risikoarmen und renditestarken Anlagen wählen. Des Weiteren ist es ratsam, sich frühzeitig über verschiedene Versicherungen wie die private Rentenversicherung oder die Berufsunfähigkeitsversicherung zu informieren und entsprechende Verträge abzuschließen. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um den Rentenaufbau langfristig zu optimieren. **
Ähnliche Suchbegriffe für Alt
-
cyma forma ALTcyma forma ALT; Analoger Drone Synthesizer; 5 Oszillatoren, monophon oder polyphon spielbar; Oszillator 1: frei stimmbarer Sinus-VCO; Oszillator 2-5: DCO mit wählbarer Dreieck- oder Sägezahn-Wellenform, frei stimmbar oder über Quantisierer spielbar, einstellbares Stereopanorama (Angle); Level-Regler und Tasten zum spielen aller 5 Oszillatoren; Quantisierer mit 15 wählbaren Tonskalen und Tonic-Mode (Zuweisung einzelner Oszillatorn auf bestimmte Noten); Rauschgenerator mit Level-Regler; zwei seriell geschaltete Stereo-Filter mit Resonanz, jeweils stufenlos regelbar von Tiefpass über Bandpass zu Hochpass und modulierbar durch Rauschgenerator (Filter 1) und externe Signale (Filter 2); Stereo-Delay mit Einstellmöglichkeiten für Level, Zeit, Feedback; 4 Modulationsquellen (LFO 1, LFO 2, Random, Outline) die per Pin-Matrix auf 19 Ziele geroutet werden können; LFO 1 & 2: Rechteck- und Dreieckwellenform mischbar, Frequenzbereich 0.01Hz - 1190Hz, Level-Regler und MIDI-Sync; Random (Sample & Hold) mit Regler für Level, Frequenz, Slew, Offset; Outline (Envelope Follower) zur Einbindung externer Signale, Regler für Level, Release, Mix und Schalter zur Invertierung; eingebautes Mikrofon mit Gain Regler; Eingang für Audio- oder CV-Signale (3.5mm Klinke); zwei Lichtsensoren zur Steuerung von Lautstärke und Tonhöhe; interner Arpeggiator, ansteuerbar über die Pin-Matrix; umfangreiche MIDI-Steuerung aller Stimmen und Parameter; Stereo-Ausgang (2x 6,3mm Klinke); stereo Kopfhörerausgang (3,5mm Klinke); CV-Eingänge für Pitch und Level (2x 3,5mm Klinke); MIDI-In über USB-C Port und 3,5mm Klinke (Typ A); Abmessungen (BxTxH): 404 x 227 x 57 mm; Gewicht: 3,8 kg; solides Stahlgehäuse mit Plexiglas-Bedienfeld; inkl. externes Netzteil (15V DC, 2,5A), 20 Pins1299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lang, Uwe: So geht Vermögensaufbau an der BörseSo geht Vermögensaufbau an der Börse , Mit bewährten Strategien ohne schlaflose Nächte zur gesicherten Altersvorsorge , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250626, Autoren: Lang, Uwe, Seitenzahl/Blattzahl: 200, Keyword: Uwe Lang; Ratgeber; Börsenpfarrer; Börsenguru; Börsenurgestein; Geldanlage; Aktie; Aktien; Vermögen; Erfahrung; Anlege-Strategie, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 23, Gewicht: 362, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Herausforderungen und Vorteile gibt es für Selbstständige in Bezug auf Steuern, Versicherungen und Altersvorsorge?
Selbstständige stehen vor der Herausforderung, ihre Steuern selbst zu berechnen und zu zahlen, was oft komplex und zeitaufwändig sein kann. Zudem müssen sie sich um ihre eigenen Versicherungen kümmern, was zusätzliche Kosten und Verwaltungsaufwand bedeutet. Bei der Altersvorsorge haben Selbstständige die Flexibilität, selbst zu entscheiden, wie sie für ihre Zukunft vorsorgen möchten, aber sie tragen auch das Risiko, dass ihr Einkommen unregelmäßig ist und sie möglicherweise weniger in ihre Altersvorsorge investieren können. Trotz dieser Herausforderungen haben Selbstständige den Vorteil, dass sie bestimmte Ausgaben steuerlich geltend machen können und ihre Versicherungen und Altersvorsorge individuell an ihre Bedürfnisse anpassen können. **
-
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, z.B. wie viel Geld für die Altersvorsorge benötigt wird oder wie viel für die Ausbildung der Kinder gespart werden soll. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der verschiedene Anlagestrategien, Sparpläne und Versicherungen umfasst, um die finanziellen Ziele zu erreichen. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den sich ändernden Lebens **
-
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten konkrete Ziele für jeden Lebensbereich festgelegt werden, zum Beispiel die gewünschte Höhe der Altersvorsorge, die Kosten für die Bildung der Kinder oder die Art der gewünschten Immobilie. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der die notwendigen Schritte zur Erreichung der Ziele und die entsprechenden finanziellen Mittel umfasst. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den aktuellen Bedürfnissen **
-
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, wie zum Beispiel das gewünschte Rentenalter, die gewünschte Ausbildung der Kinder, der Kauf einer Immobilie oder der Abschluss bestimmter Versicherungen. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der die notwendigen Schritte und Maßnahmen zur Erreichung der Ziele enthält, wie zum Beispiel regelmäßige Spar- und Investitionsstrategien, die Auswahl der richtigen Versicherungsprodukte und die Planung für den Immobilienerwerb. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.